중소기업에 취업한 청년이 매달 급여에서 떼이는 소득세를 크게 줄일 수 있는 제도가 중소기업 취업자 소득세 감면이다. 문제는 근로자 본인이 회사에 신청서를 내야 적용된다는 점이다. 회사가 알아서 챙겨 주지 않으면 첫해 감면을 놓치는 경우가 흔하고, 신청 시기를 넘기면 소급 적용도 쉽지 않다.
누가 얼마나 감면받나
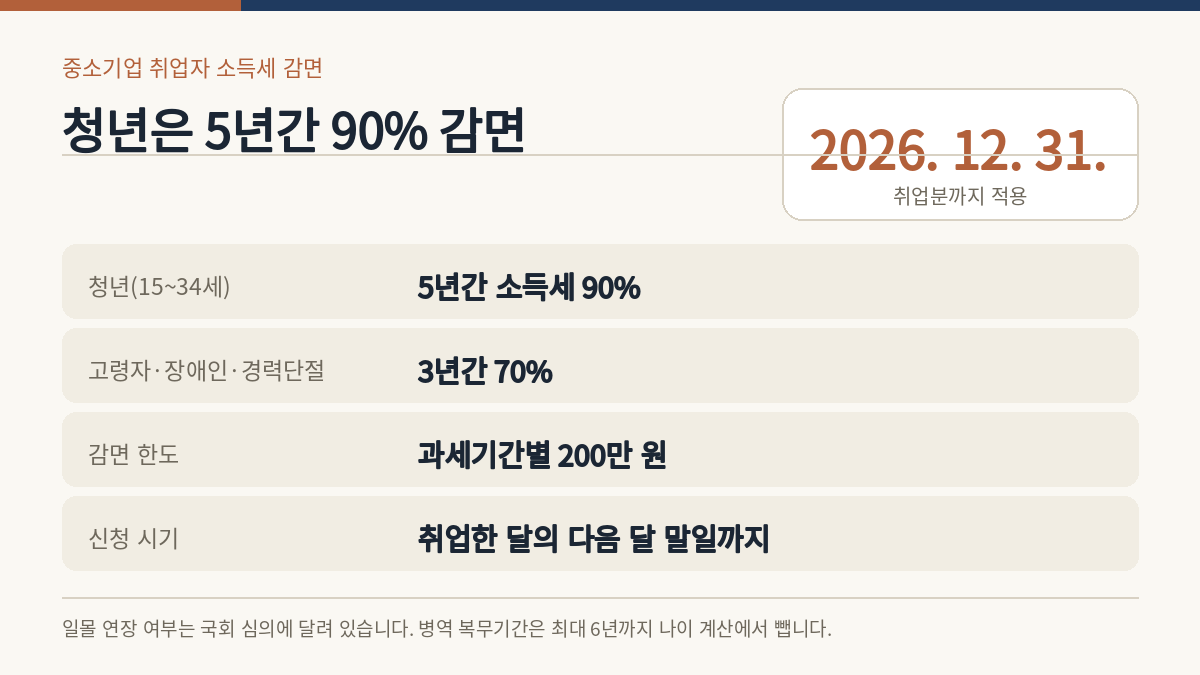
감면 대상은 네 갈래다. 근로계약 체결일 현재 15세 이상 34세 이하인 청년, 60세 이상 고령자, 장애인, 경력단절 근로자다. 청년은 취업일부터 5년간 소득세의 90%, 나머지 대상자는 3년간 70%를 감면받는다. 감면 한도는 과세기간별 200만 원이다.
청년의 연령을 계산할 때는 병역 복무기간을 최대 6년까지 빼 준다. 경력단절 근로자는 임금을 목적으로 같은 기업에서 1년 이상 근무한 뒤 결혼·임신·출산·육아·자녀교육·가족돌봄 사유로 퇴직하고, 퇴직일부터 2년 이상 15년 미만이 지난 사람을 말한다. 2025년 3월 14일 이후 취업해 받는 소득분부터는 경력단절 여성뿐 아니라 남성도 대상에 포함됐다.
회사와 업종 요건도 따진다
아무 중소기업에서나 적용되는 것은 아니다. 중소기업기본법상 중소기업이면서 조세특례제한법 시행령에 규정된 감면 대상 업종을 주된 사업으로 해야 한다. 2025년 2월 28일 이후 취업하는 사람부터는 통관업, 가상자산 매매·중개업, 수의업, 부동산 임대업이 감면 대상 업종에서 빠졌다. 업종은 한국표준산업분류표를 기준으로 판단한다.
회사의 임원이거나 최대주주, 그 배우자·자녀 같은 특수관계인인 근로자는 대상이 아니다. 취업한 회사가 실제로 감면 대상인지 확실하지 않다면 인사 담당자나 관할 세무서에 확인하는 편이 안전하다.
신청서는 내가 회사에 낸다
근로자가 감면신청서를 작성해 회사에 제출하면, 회사가 요건을 판단해 감면명세서를 관할 세무서에 낸다. 병역을 이행했다면 복무기간을 증명하는 서류를 함께 내야 한다. 제출 시기는 취업일이 속하는 달의 다음 달 말일까지다. 5월 1일에 취업했다면 6월 30일까지 회사에 내야 한다.
이미 퇴직한 사람은 직접 신청할 수 있다. 신청 시기를 놓쳤다면 연말정산 때 회사에 반영 여부를 확인해 볼 수 있지만, 미리 내는 것이 가장 확실하다.
이직하면 감면 기간은 어떻게 되나
감면을 받던 사람이 요건을 충족하는 다른 중소기업으로 재취업하면 최초 취업일부터 기간을 중단 없이 계산한다. 2022년 4월 A중소기업에 취업해 감면을 받던 사람이 2024년 4월 퇴사하고 2025년 3월 B중소기업에 재취업했다면, 최초 취업일부터 5년이 되는 2027년 4월까지 감면이 이어진다.
반대로 이전 회사에서 신청하지 않아 혜택을 받지 못했다면 재취업한 날부터 기간을 새로 센다. 회사가 중견기업으로 바뀌어 감면이 중단됐다가 다시 중소기업이 된 경우에도 일정 요건 아래에서 남은 기간의 감면을 이어갈 수 있다.
2026년 말 일몰을 앞두고
이 제도는 2012년 1월 1일부터 2026년 12월 31일까지 취업한 사람에게 적용된다. 올해 안에 취업해야 현행 기준의 감면을 받을 수 있고, 이후에는 연장 여부에 따라 조건이 달라진다. 정부는 2026년 조세지출 기본계획에서 이 제도를 의무 심층 평가 대상으로 선정하고 일몰 연장 여부를 검토하겠다고 밝혔다. 제도가 유지되더라도 감면율이나 대상이 조정될 수 있으므로, 올해 취업했다면 신청서를 서둘러 내는 편이 좋다.