저축성보험에 붙는 연금전환특약은 만기가 되면 보험금을 한꺼번에 받을지, 연금으로 바꿔 받을지 고르게 해주는 장치다. 문제는 그 선택을 만기 당일에 해야 한다는 점이었다. 2026년 11월 20일 기준, 금융감독원이 11월 19일 발표한 개선방안에 따라 다음 달 1일부터 이 창구가 만기 후 3년까지 열린다. 만기 날짜를 놓쳐 연금 전환을 포기했던 사람에게는 다시 고를 기회가 생기는 셈이다.
만기일 하루를 놓치면 선택지가 사라지던 구조
지난해 말 기준 저축성보험 계약은 약 202만 건, 그중 79.3%에 연금전환특약이 붙어 있다. 그런데 대부분의 생명보험사는 만기보험금을 재원으로 하는 연금 전환을 원칙적으로 만기일에만 허용했다. 하루만 지나도, 보험금을 아직 찾지 않은 상태여도 연금으로 바꿀 수 없었다. 결국 만기일을 놓친 계약자는 목돈을 받은 뒤 새 연금보험에 다시 넣는 방법밖에 없었다.
달라지는 것은 세 가지
가장 큰 변화는 신청 기한이다. 만기보험금을 받지 않은 계약은 만기 후 3년까지 일시금 수령과 연금 전환을 놓고 다시 저울질할 수 있다. 두 번째는 사전예약이다. 만기 1년 전부터 연금 전환을 예약해 두면 만기일에 자동으로 전환된다. 계약은 만기까지 유지되고, 재원도 해약환급금이 아니라 만기보험금이 된다. 예전에는 만기 전에 전환하면 계약이 해지돼 그 시점의 해약환급금만 연금 재원으로 쓸 수 있었다.
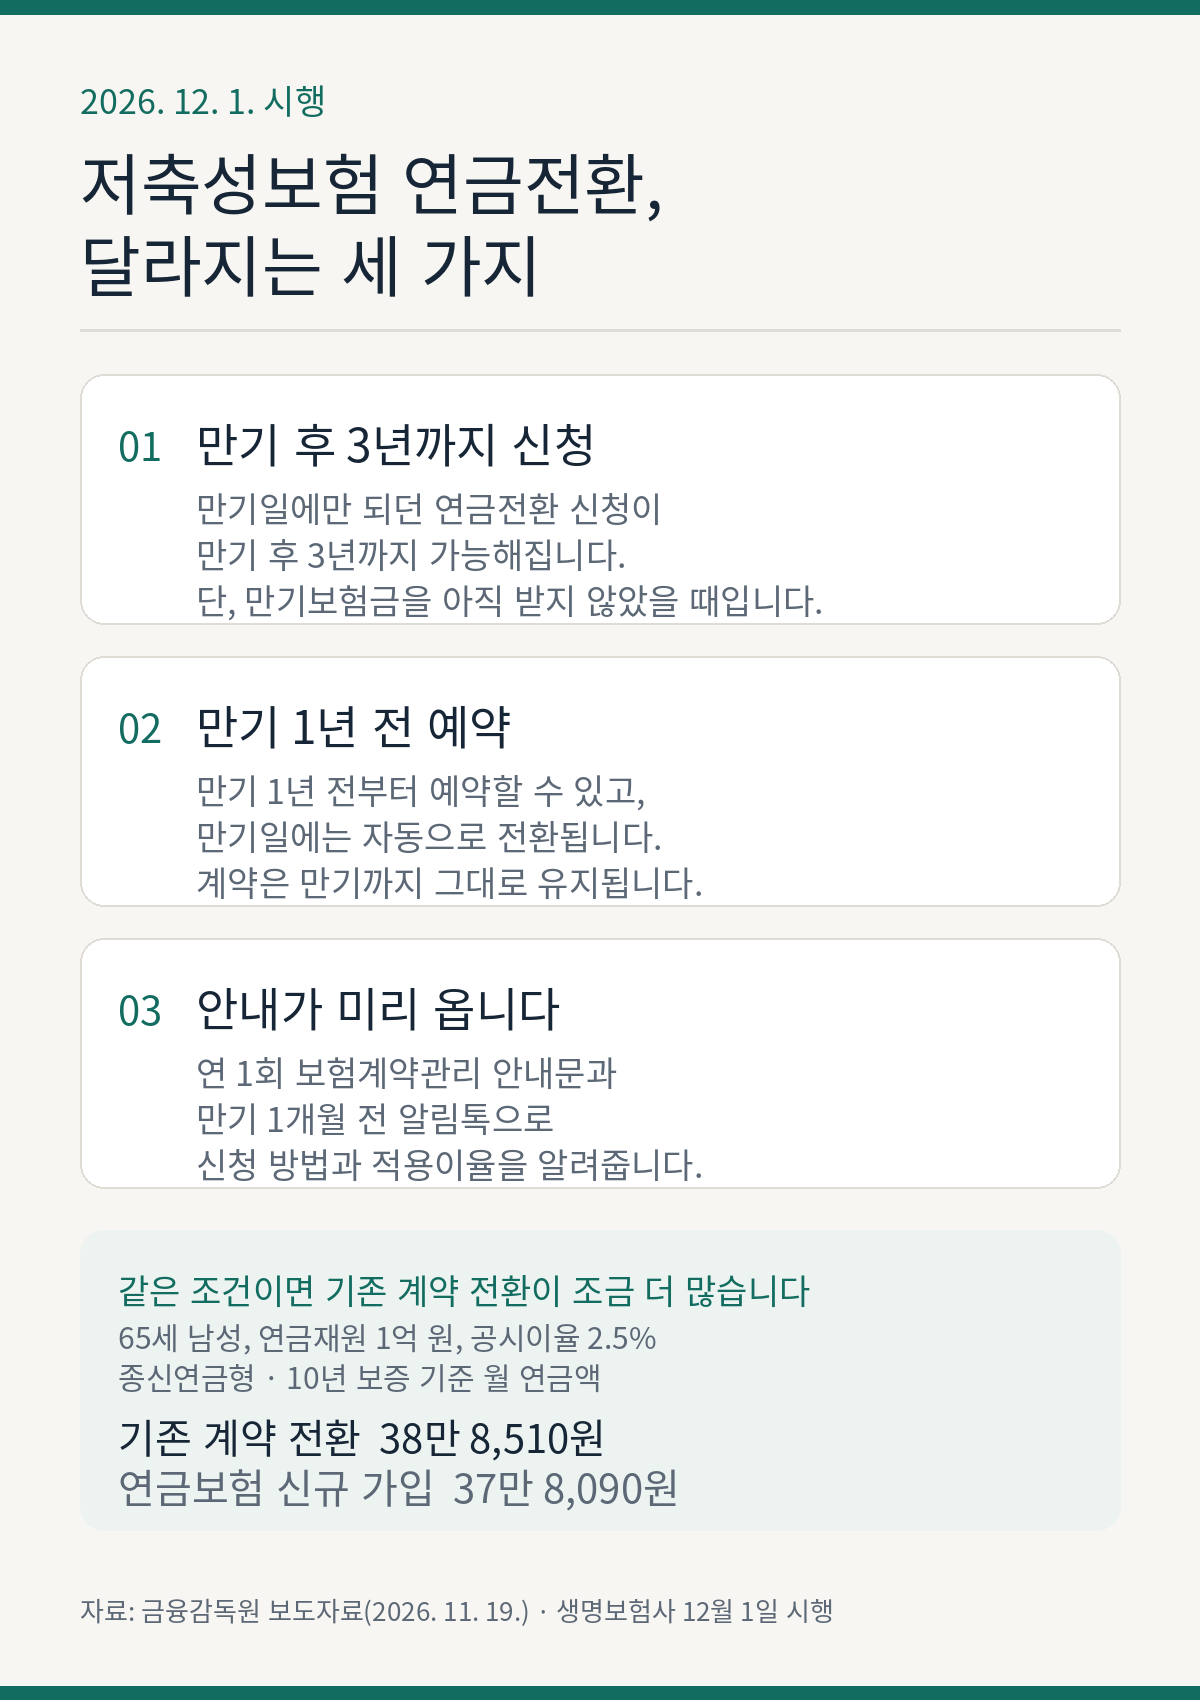
세 번째는 안내다. 보험사는 연 1회 보내는 보험계약관리 안내문에 연금 전환 제도와 신청 방법, 적용이율, 유의사항을 담고, 만기 1개월 전에는 알림톡 등으로 예약자에게는 전환 예정 사실을, 예약하지 않은 사람에게는 신청 방법을 알린다. 그동안 만기 안내가 부실해 기회를 놓치는 일이 많았다는 지적을 반영한 부분이다.
새로 가입하는 것보다 조금 더 받는 이유
연금전환특약에는 새 계약을 맺을 때 드는 체결·모집 비용이 붙지 않는다. 금감원이 제시한 비교 사례를 보면 65세 남성이 연금 재원 1억 원을 공시이율 2.5%로 운용할 때, 종신연금형 10년 보증 기준 월 연금액은 기존 계약을 전환한 경우 38만8,510원, 연금보험에 새로 가입한 경우 37만8,090원이었다. 20년 보증과 100세 보증에서도 차이는 약 2.8%로 같았다. 다만 같은 이율과 사망률을 가정한 예시이므로 실제 수령액은 상품과 전환 조건에 따라 달라진다.
3년이 생겼다고 미루면 이자에서 손해다
만기보험금에 붙는 이자는 만기일부터 1년간 평균공시이율의 50%, 그 뒤 2년간은 40%다. 생명보험 표준약관을 기준으로 한 금융위원회 안내다. 만기 후 보험금을 그대로 두면 붙는 이율이 절반 이하로 떨어진다는 뜻이라, 금감원도 가급적 조기에 전환을 신청하라고 권한다. 만기보험금 청구권의 소멸시효도 2015년 3월 12일 이후 계약은 3년이다. 새로 생긴 3년은 넉넉한 유예기간이 아니라 사실상 마지막 창구에 가깝다.
신청 전에 확인할 네 가지
금감원이 함께 내놓은 유의사항은 네 가지다. 모든 저축성보험이 연금으로 바뀌는 것은 아니므로 특약 가입 여부와 전환 가능 나이를 먼저 봐야 한다. 만기보험금을 이미 받았다면 전환할 수 없으니, 보험금을 찾기 전에 자금 계획을 정해야 한다. 연금으로 바꾼 뒤에는 중도해지가 제한될 수 있고, 특히 종신연금형은 연금 개시 후 원칙적으로 해지가 되지 않는다. 의료비나 주거비로 목돈이 필요할 가능성을 남겨둬야 한다면 신중할 일이다.
보장과 적용이율도 확인 대상이다. 만기 전에 전환하면 기존 계약에 묶여 있던 사망보장 등이 끝날 수 있고, 저축성보험에 적용되던 이율이 전환 후에도 그대로 유지되는 것은 아니다. 세금도 갈린다. 연금으로 받으면 받는 금액이 연금소득으로 분류돼 3.3~5.5%(지방소득세 포함)의 연금소득세로 분리과세되고, 목돈으로 받으면 보험차익 비과세 요건(10년 이상 유지, 월 150만 원 이하 납입 등)을 채웠는지에 따라 과세가 달라진다. 본인 계약이 어느 쪽인지는 보험사에 확인하는 편이 정확하다.
내 계약부터 확인하는 순서
가입 내역은 금융감독원 ‘내보험 찾아줌’ 안내에서 조회 방법을 볼 수 있고, 실제 조회는 내보험찾아줌으로 이어진다. 생명·손해보험 계약이 한 번에 나오지만 보장내역은 표시되지 않고, 만기 후 3년이 지난 계약은 목록에서 빠진다. 특약 유무와 전환 가능 여부, 예상 연금액은 보험사 홈페이지나 고객센터에서 확인해야 한다. 금감원은 12월부터 개선사항 이행 여부와 연금 전환 이용 현황을 점검할 계획이라고 밝혔다.
만기가 12월에 몰린 계약이 적지 않다. 알림톡이 왔을 때 처음 계산을 시작하면 이미 늦다. 연금으로 받을지, 목돈으로 쓸지, 언제 신청할지를 만기 전에 정해두고 사전예약을 걸어두는 편이 안전하다. 제도 내용과 유의사항 원문은 금융감독원 보도자료(2026. 11. 19.)에서, 만기보험금에 붙는 이자 기준은 금융위원회 숨은보험금 FAQ에서 확인할 수 있다.