청년도약계좌를 이어받은 청년미래적금은 신청이 아니라 ‘계좌개설’에서 갈린다. 2차 모집에서 가입 가능 안내를 받은 사람은 2026년 11월 27일까지 계좌를 열어야 하고, 계좌개설은 평일에만 된다. 신청은 10월에 끝났으므로 지금 남은 일은 은행 앱에서 계좌를 여는 것, 그리고 기존 청년도약계좌를 특별중도해지로 정리하는 것이다.
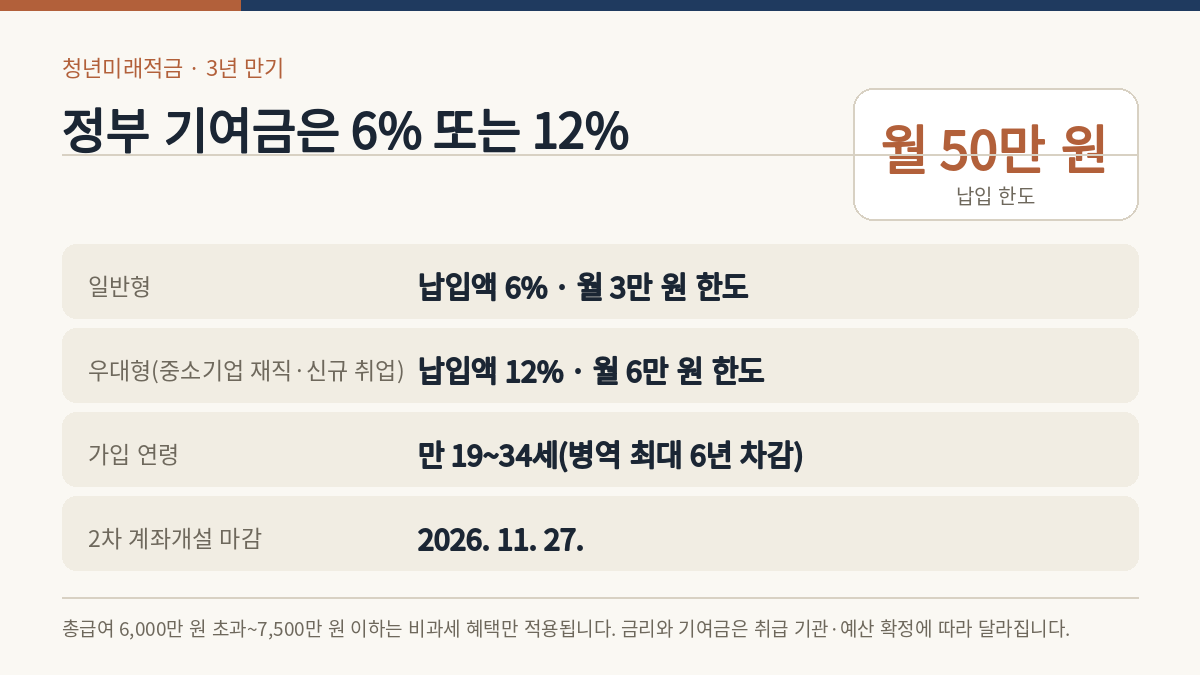
3년 만기, 월 50만 원까지
청년미래적금은 만기 3년의 자유적립식 상품이다. 매달 1,000원부터 50만 원까지 넣을 수 있고, 정부가 납입액의 6% 또는 12%를 기여금으로 더한다. 이자소득에는 세금이 붙지 않는다. 기존 청년도약계좌가 5년 만기, 월 70만 원 한도였던 것과 비교하면 기간과 한도가 모두 짧아졌다.
금융위원회는 월 50만 원을 3년간 채웠을 때를 기준으로 일반형은 원금 1,800만 원에 기여금 108만 원과 이자를 더해 약 2,110만 원, 우대형은 기여금 216만 원을 더해 약 2,255만 원이 되는 예시를 제시했다. 금리 7%를 가정한 계산이므로 실제 수령액은 취급 기관 금리와 납입액에 따라 달라진다.
기여금은 6%와 12%로 갈린다
일반 소득자는 납입액의 6%(월 3만 원 한도), 중소기업 재직자와 신규 취업자는 12%(월 6만 원 한도)를 받는다. 총급여 6,000만 원 초과~7,500만 원 이하 구간은 기여금 없이 비과세 혜택만 적용된다. 우대형으로 가입한 중소기업 재직자는 만기 한 달 전까지 재직 29개월을 채워야 하며, 못 채우면 기여금이 6%로 조정될 수 있다.
갈아타기는 순서가 전부다
청년도약계좌는 2025년 12월 31일로 신규 가입이 끝났고, 두 상품은 중복 가입이 되지 않는다. 갈아타려면 다음 순서를 지켜야 한다.
- 은행 앱에서 청년미래적금 계좌를 먼저 개설한다.
- 같은 기간 안에 기존 은행 앱에서 ‘청년미래적금 가입 목적의 특별중도해지’를 신청해 마친다.
이 순서를 밟아야 기존 납입금에 대한 정부 기여금과 비과세 혜택이 유지된다. 반대로 청년도약계좌를 먼저 일반 해지하면 특별중도해지 혜택을 받을 수 없고, 기한 안에 정리하지 못하면 새 계좌에 납입할 수 없어 결국 해지해야 한다. 해지 뒤에는 2개월이 지나야 다시 신청할 수 있다.
개설 전에 확인할 세 가지
첫째, 가입 가능 안내를 받은 취급 기관이 어디인지 확인한다. 안내를 받은 기관에서만 개설할 수 있다. 둘째, 가구 소득 요건은 주민등록표등본에 함께 등재된 배우자·부모·자녀의 소득을 합산해 판단하므로, 본인 소득이 낮아도 기준을 넘길 수 있다. 셋째, 특별중도해지 신청 화면을 캡처해 두면 나중에 기여금이 반영되지 않았을 때 확인 자료로 쓸 수 있다.
3차 모집 일정은 2027년 예산 확정 이후 정해진다. 2027년 예산안에는 우대형 기여금을 12%에서 15%로, 비수도권 중소기업 재직자는 25%까지 올리는 내용이 담겨 있고, 확정되면 기존 가입자에게도 소급 적용할 예정이라고 금융위원회는 밝혔다. 상품 구조와 일정은 서민금융진흥원과 금융위원회 공지에서 확인할 수 있다.